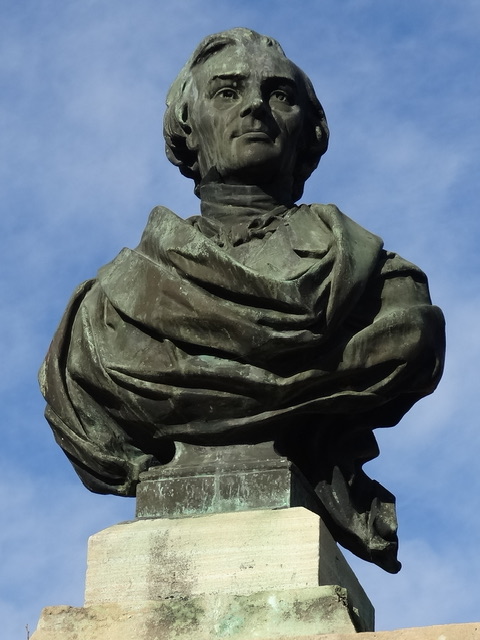
Avant de quitter les Pyrénées-Atlantiques, on va parler d’une autre découverte française. Cette fois, c’est Frédéric Bastiat, né à Bayonne, et le coût d’opportunité, l’une des idées les plus importantes de l’histoire des études économiques. En particulier, on va parler de ça par le moyen d’où j’ai entendu parler de lui, son essai « Ce qu’on voit et ce qu’on ne voit pas ».
Commençons avec, à mon avis, le meilleur paragraphe jamais écrit par un économiste :
Avez-vous jamais été témoin de la fureur du bon bourgeois Jacques Bonhomme, quand son fils terrible est parvenu à casser un carreau de vitre ? Si vous avez assisté à ce spectacle, à coup sûr vous aurez aussi constaté que tous les assistants, fussent-ils trente, semblent s’être donné le mot pour offrir au propriétaire infortuné cette consolation uniforme : « À quelque chose malheur est bon. De tels accidents font aller l’industrie. Il faut que tout le monde vive. Que deviendraient les vitriers, si l’on ne cassait jamais de vitres ? »
Avec cette histoire, Bastiat procède à distinguer deux cas, suivant son titre. D’abord il y a ce qu’on voit :
Le vitrier va venir, il fera besogne, touchera six francs, se frottera les mains et bénira dans son cœur l’enfant terrible.
On pourrait en conclure que cette destruction est donc une bonne chose, surtout si on écoute des économistes autrichiens qui parlent de « destruction créatrice » (les autrichiens étant plutôt experts en cette matière). Bon, en fait M. Schumpeter parlait de tout autre chose, le remplacement d’une technologie par une autre, mais je n’allais pas rater cette opportunité.
De toute façon, si détruire des choses était en fait rentable, il serait logique de tout détruire et le remplacer. Mais Bastiat nous explique pourquoi cette idée n’a aucun sens :
On ne voit pas que, puisque notre bourgeois a dépensé six francs à une chose, il ne pourra plus les dépenser à une autre. On ne voit pas que s’il n’eût pas eu de vitre à remplacer, il eût remplacé, par exemple, ses souliers éculés ou mis un livre de plus dans sa bibliothèque. Bref, il aurait fait de ses six francs un emploi quelconque qu’il ne fera pas.
Ce qu’on voit, grâce à ses exemples, est l’idée que chaque consommation n’est pas seulement une question de ce qu’on achète, mais si c’est la meilleure utilisation. J’emprunterai un autre exemple de Wikipedia en anglais pour expliquer comment on peut calculer ce coût.
Imaginons que l’on gagne 80 000 € l’année. Mais on déteste son chef et veut travailler pour soi-même. On calcule que l’on pourrait facturer 60 000 € aux clients, et se paye 20 000 € en dépensant 30 000 € pour opérer l’entreprise. Le « profit comptable » est donc 60 000 – 20 000 – 30 000 = 10 000 €. Voilà, c’est plus que zéro et c’est donc une bonne idée, non ?
En fait, non. Parce qu’avant, on gagne 60 000 € moins que ce que l’on aurait pu gagner en travaillant pour le saligaud. Et si on soustrait 60 000 de nos comptes personnels en haut, au lieu de gagner 10 000 €, on perd 50 000 €. C’est ce que l’on ne voyait pas avant de commencer la nouvelle entreprise. Moi, je vois un type qui a gravement raté ce calcul en lançant sa propre entreprise à chaque fois où je me regarde dans un miroir. Ai-je mentionné que Bastiat est l’un de mes héros ?
Notre but ici n’est pas de considérer tous les jeux que les comptables ont inventés pour estimer le coût d’opportunité. C’est apprécier le génie de cette idée simple, née dans les Pyrénées-Atlantiques, qui est devenue l’une des considérations les plus importantes dans chaque plan d’affaires partout au monde — avant de se lancer dans une entreprise, il faut vraiment savoir ce que l’on ne voit pas.